大家好我是市井杂谈,每天给大家带来最新动态 ,内容随缘更,每篇都掏干货;如果你觉得这些信息对生活有用,就点个关注~ 最近两年,网上出现了一个很反常、却越来越普遍的现象。 以前负债人最怕逾期、最怕催收、最怕征信出问题。只要欠了钱,哪怕借遍亲友、拆东补西,也要按时把账单填上。但凡听说可以协商还款、可以分期减免,都会第一时间主动联系平台和银行,想尽一切办法减少压力。 但现在不一样了。 越来越多普通负债人,不再主动找机构协商,面对逾期直接选择沉默躺平。不沟通、不反驳、不辩解,既不恶意逃债,也不盲目承诺还款,任由账单逾期、罚息累计。 很多外人看不懂,觉得这是摆烂、是不讲诚信、是不想还钱。甚至有人指责,这类人就是没有责任感,欠债不想还。 但真正深陷债务困境的人都清楚,多数人宁愿背负逾期后果,放弃看似利好的协商政策,不是不想还钱,而是普通人生存压力下,最无奈、最理智的自我保全,也是普通人最后一点仅剩的体面。 今天我们就抛开偏见、不贴标签、不讲大道理,实实在在聊聊当下负债圈的真实现状,拆解普通人放弃协商的核心原因,同时给所有负债人整理一套真实可行、零套路的还款自救思路,帮大家少走弯路、稳步上岸。 首先必须澄清一个核心误区:当下绝大多数选择沉默逾期的负债人,绝非恶意逃债。 恶意逃债的人,会刻意失联、转移资产、躲避追责,从头到尾就没有还款的想法。 而现在躺平沉默的负债人,大多是老老实实的普通人。上班族、个体户、宝妈、基层劳动者,没有高收入、没有隐形资产,债务来源都是正规渠道。要么是创业失败、生意亏损,要么是家人重病、突发意外,要么是曾经以贷养贷被套牢,一步步走到债务崩盘的地步。 他们的核心状态只有一个:不是不想还,是当下真的没能力还。 很多人疑惑,明明银行和正规平台都有协商政策,个性化分期、停息挂账、罚息减免,为什么不去申请?只要协商成功,就能停止催收、停止涨息、缓解压力,明明是最优解,为什么大家都放弃了? 这里面藏着所有普通人都踩过、却很少有人直白说出来的行业真相,也是负债人放弃协商的根本原因。 第一个最现实的原因:协商门槛看似公开,实则普通人根本够不着。 很多人刷到短视频、看到广告,都以为停息挂账、个性化分期是普惠政策,只要负债、只要没钱,就能申请成功。 可真正亲自去协商过的人才知道,所有利好政策,都附带普通人很难满足的隐形条件。 按照目前金融机构的通用规则,想要成功协商分期还款,首先要满足硬性时间要求,多数银行需要逾期1-3个月以上,走完内部催收流程,才会开启协商通道。也就是说,想要协商,必须先忍受逾期、承受征信污点,没有例外。 除此之外,还有一堆普通人难以提供的证明材料。 想要申请减免罚息、延长分期,需要提供失业证明、低收入证明、重疾诊断书、家庭困难证明、破产流水等相关材料。对于很多灵活就业、打零工、自由职业、临时失业的普通人来说,根本没有正规的失业证明,也开不出合规的困难材料。 更关键的是,协商成功后,还有一个最致命的硬性要求:必须保证稳定按月还款,绝对不能二次逾期。 这也是压垮无数负债人的最后一根稻草。 很多人看似有收入,实则收入极不稳定。做临时工、跑外卖、做小生意,收入时高时低,这个月能挣五千,下个月可能一分没有。就算费尽口舌、凑齐材料、磨破嘴皮协商成功,办理了60期或者更长的分期,一旦某个月收入中断、遇到突发开支,还不上当月月供,就会直接二次逾期。 二次逾期的后果,远比第一次逾期严重得多。 所有协商减免的政策全部作废,之前谈好的停息、分期全部取消,所有欠款一次性全额结清,罚息违约金重新累计。不仅如此,平台和银行会直接跳过催收流程,启动起诉程序,冻结银行卡、限制支付、列为失信被执行人。 很多负债人亲身经历过、或者亲眼见过身边人的遭遇:辛辛苦苦协商成功,安稳还了十几期,一次收入断层直接崩盘,最后债务不减反增,还背上了诉讼风险。 久而久之,大家都想通了一个道理:在收入不稳定的前提下,盲目协商,不是自救,是给自己埋雷。 与其赌自己未来几年收入稳定,害怕随时二次逾期,不如暂时沉默躺平,保留现金流,先保住基本生活、保住工作、保住家人生活开支,等未来收入稳定、手里有余钱,再一次性结清或者重新协商,这才是最稳妥的自保方式。 第二个核心原因:个人协商极度弱势,沟通效率极低,全程消耗心态。 很多人以为协商是平等沟通,欠债方主动说明困难,机构酌情让步。 现实却是,普通负债人和金融机构,从始至终都不是平等的沟通关系。 个人面对银行、网贷平台的客服、催收人员,完全处于绝对弱势。很多负债人老实、不懂规则、不懂金融政策、不会沟通话术,主动打电话协商,换来的基本都是统一的官方话术。 “目前没有减免政策”“必须全额还款”“不符合分期条件”“优先全款结清可适当减免”。 很多负债人连续拨打十几通电话,反复解释自己的困难、反复说明自己的还款意愿,耗费大量时间和精力,最后

此前和赖斯冲突,罗杰斯:场上各为其主火气偶有上升,私下是好友
让足球带你挑战人生,迈向更高的目标与成就!...
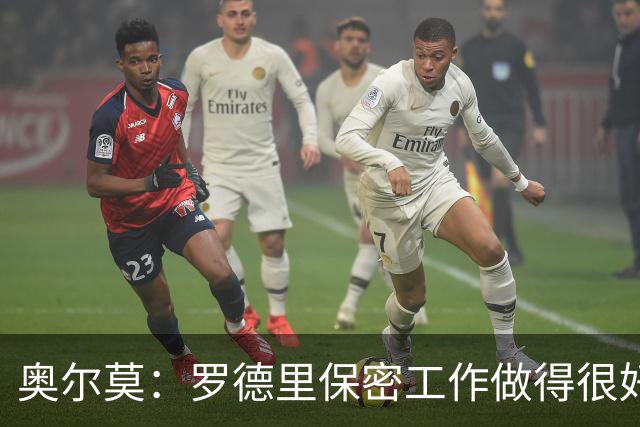
奥尔莫:罗德里保密工作做得很好,世界杯期间没料到他会加盟巴萨
让足球带你挑战人生,迈向更高的目标与成就!...