国庆长假过后,A 股就进入了三季报披露期。今年涨得最凶的AI和半导体行业,业绩预期如何?笔者把已披露 Q3 预报的 130 家电子公司,按产业链排列进行了分析和排序~ 一、业绩最高增的板块 - AI-PCB 这批数字与 2025 年以来 AI 服务器、交换机对高多层 PCB 和高速覆铜板的拉动一致:高端产能满载、涨价顺延到报表。 算力芯片同样进入收入兑现期,寒武纪、海光信息已给出 Q3 收入区间: 二、制造封测与设备 - 温和增长 制造环节是 温和复苏 :中芯、华虹收入同比 +20%~31%;封测长电、通富收入同比 +8%~34%;设备则是这份表里 确定性最高 的一段,收入增速普遍落在 +25%~45%。 三、IC 设计与存储——涨价周期的两副面孔 涨价直接受益的一侧最猛,消费 SoC 与模拟芯片跟着回暖,但恒玄科技同比负增——同一板块内分化极大。 存储链的高增速隐含「涨价持续」假设, 若 Q4 合约价回落,+700% 量级的数字不可线性外推 四、消费电子与面板 - 如预期般平淡 消费电子整体平淡:果链、安卓链的收入增速普遍在 -5%~+12%,与「国补退坡、换机周期拉长」的体感一致。例外是影石创新(+53%~87%)——新品类的增速跑赢大盘。 面板是 同比修复、环比走弱 :TCL 科技净利 15~17 亿元(同比 +29%~46%)、京东方 14~16 亿元(同比 +3%~18%),均来自去年同期低基数修复。 特别

中央定调,延迟退休实施,1976年出生,社保交够15年能不交了吗
让足球带你挑战人生,迈向更高的目标与成就!...
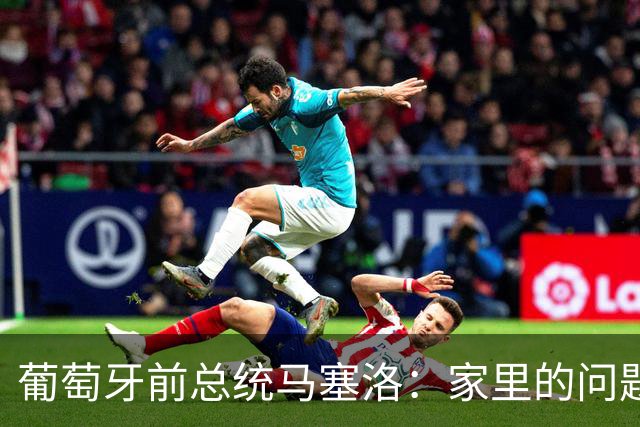
葡萄牙前总统马塞洛:家里的问题应在家里冷静、理性地解决
让足球带你挑战人生,迈向更高的目标与成就!...